国内舆论环境中,有一个消息线上炒股配资公司,持续挂在各个平台的热榜之上:
中国国内的燃油车,集体降价了。
不是某一个品牌,是一批——大众、本田、丰田、日产,都在调整价格。
降幅从几千到几万不等。
当然,舆论环境和互联网上对这个消息的态度就比较有意思了。
有人认为,这是燃油车时代末尾的无谓反抗,也有人认为,这对于真实的需求群体,是一个难得的利好入场机会……等等观点,不一而足。
而比较魔幻的是,就在燃油车集体降价的另一面,国内的新能源车行业,特别是纯电品牌们,却悄然无声,开启了新一轮暗戳戳的涨价操作。
油跌电涨的市场现象同时出现,究竟是时代更迭的信号,还是新旧产品的竞争博弈白热化?
显然,这个事儿,就没有那么简单了,也值得拿出来,和大家,好好唠唠。
这篇文章,就和大家围绕国内在2026年出现的“油跌电涨”市场反铲表现详细梳理,唠一点这样的市场现象背后,没人说的一些本质和关键。
图片来源:头条图库
1
2026年以来,国内燃油车开启“骨折价”大甩卖,具体是怎么一回事?
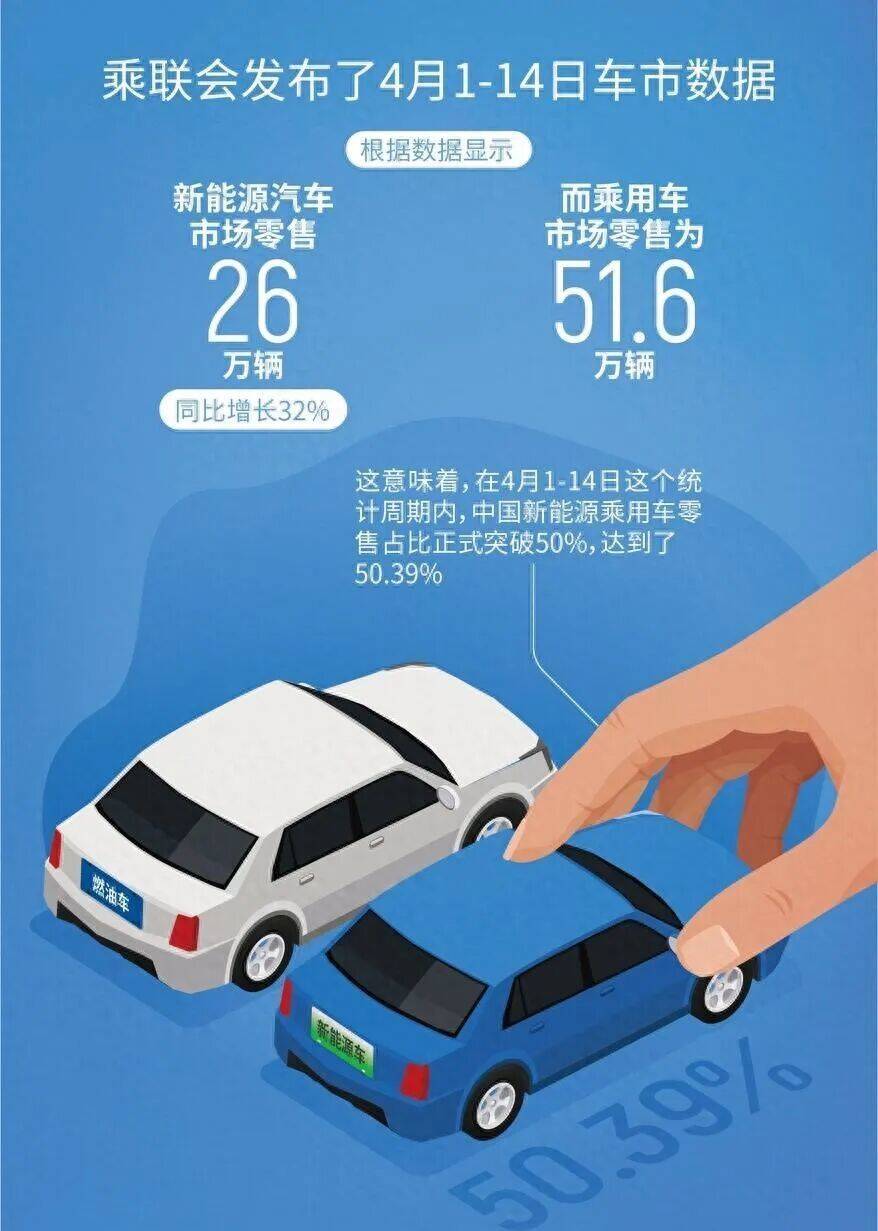
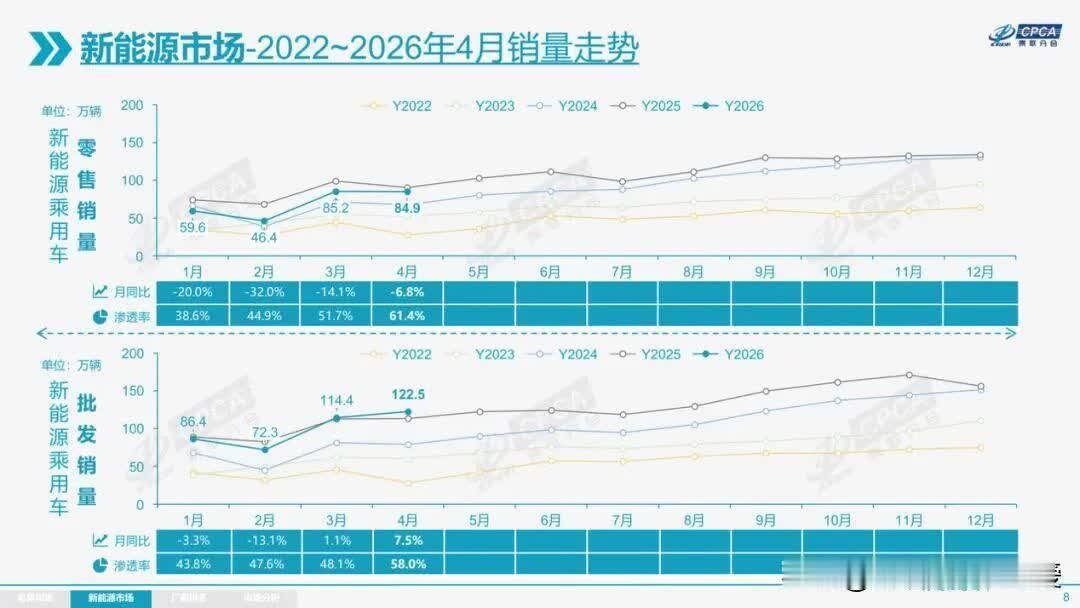
先看一组关键的市场数据,据乘联会:4月燃油车零售53.4万辆,同比暴跌37.2%。与此同时,新能源汽车渗透率首次突破60%——也就是说,每卖出10辆新车,已经有6辆是新能源。
就在这样的销量背景下,其实还是燃油车品牌们,集体降价的结果,市场的博弈残酷,可见一斑。
时至今日,国内燃油车集体降价早已不是新鲜事。
根据中国汽车流通协会乘用车市场信息联席分会(以下简称“乘联分会”)发布的数据,2025年4月,常规燃油车新车降价车型的降价力度算术平均达到1.6万元,降价力度达到6.8%,燃油车促销力度达到22.2%;
到2026年4月,常规燃油车新车降价车型的降价力度算术平均达到2.3万元,降价力度达到17.2%,促销力度维持在22.1%。
不难看出,价格下探正在成为燃油车市场常态,而且降价力度并未出现明显减弱趋势。
梳理一下这轮国内燃油车品牌的降价动向:
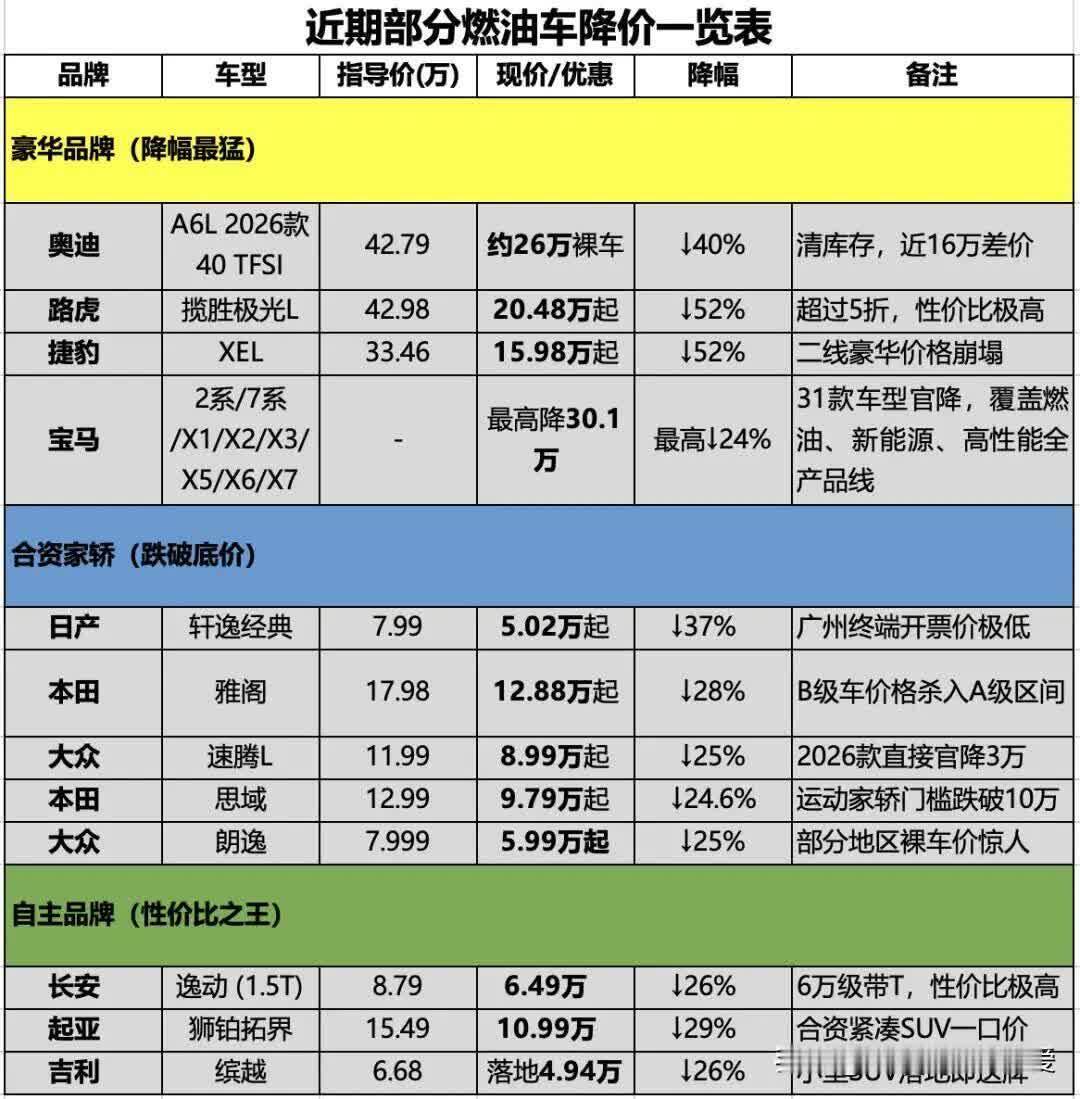
2026年油车市场的“降价先锋”当属BBA(奔驰、宝马、奥迪)。
今年1月1日,宝马中国便一次性对旗下31款主力车型进行建议零售价调整,其中24款车型的降幅超10%,5款超20%,部分车型最高降幅超30万元。
2月,梅赛德斯奔驰对C级、GLB、GLC等多款主销车型进行官方调价,降幅在3.37万~6.9万元之间。指导价45万元左右的奥迪A6L C8版本裸车价格目前也已跌至26万元左右。
随后,合资品牌、自主品牌燃油车争相推出各种促销活动,以响应此轮燃油车降价热潮。
2月,上汽通用别克推出“一口价”,旗下昂科威Plus、君越可享受1000元抵6000元定金膨胀,相当于直降5000元。
4月,奇瑞汽车推出限时购车补贴政策,旗下艾瑞泽系列、瑞虎系列多款车型均可享受至高4万元的购车补贴。
不久前,捷豹路虎宣布2026款路虎发现推出限时“新发现”价,其中路虎发现3.0S限时售价54.8万元。
此外,更有不少品牌通过把燃油新车价格“打下来”的方式进行变相降价。
2月,东风日产轩逸经典安心版上市,限时价仅6.59万元。
3月,吉利星越L全新长风系列上市,官方指导价低至13.97万元,限时特价12.47万元起,较近两年14.77万元的最低价下降2.3万元。
日前焕新上市的广汽本田新皓影汽油版价格则为13.79万元起,对比旧款直降近5万元。
这里,给国内燃油车降价的情况,做了一个不完全统计:
图片来源:网络
大家也明白,这波降价潮,本质上不是车企“大发善心”,而是燃油车的集体市场自救。
图片来源:网络
2025年,路上跑的新车,每两辆就有一辆是新能源;而2026年4月乘用车新能源渗透率更是达到了61.4%,比亚迪、吉利银河、零跑们卖得火热,传统燃油车的市场份额正被一点点吃掉。宝马、奥迪们再不降价,展厅里看车的人只会越来越少。
这就像智能手机刚普及时,那些功能机也开始疯狂打折一样——不是它们变便宜了,而是时代变了。
新旧交替,从来没有体面和谐的说法,新的蠢蠢欲动,不可一世,而旧的,自然也不会束手就擒。
而从燃油车将博弈的筹码,押在直接关联利润的价格层面这个事情上看,对应的信号其实是明确,且没有争议的:
在中国国内这个市场,燃油车的黄金时代,确实正在过去。
但是要说燃油车时代完全结束了,也不现实,抛开渗透率这个极具迷惑色彩的数据,回到现实来看,截至2025年底,全国新能源汽车保有量已达4397万辆,占汽车总量的12.01%。听起来不少,但路上跑的,八成以上线上炒股配资公司依然是冒着尾气的燃油车。
而据多家行业机构,以及券商的理性预测,未来5-10年,从保有量和市场规模的情况来看,燃油车保持万亿经济规模的情况,或将延续。
所以,这一轮国内燃油车打响价格战,是传统车企和品牌,选择在销量压力之下进行绝地反击,断臂求生的尝试,还远远没有到时代翻篇,全面败退的程度。
事情,就是这么一个事情,有依有据,一目了然。
图片来源:头条图库
2
结合与燃油车截然相反的电车集体涨价动向,怎么理解这一轮反差背后的博弈逻辑?
值得注意的是,与燃油车的“跌跌不休”截然相反,新能源汽车则在近期迎来了久违的集体涨价。
从官宣上涨指导价到暗自收缩权益,不少车企通过多种途径调高新能源产品售价,持续数年的“价格战”似乎戛然而止。
如果说燃油车的降价是声势浩大,那么新能源汽车的涨价就多少显得有些遮遮掩掩。今年以来,不少新能源车企通过直接上调价格、上调智驾包价格、缩减购车权益及车辆配置等方式展开了一轮花式涨价。
具体的案例就不举了,大家都明白,国内新能源车行业对于舆论的敏感和重拳出击,主动捂嘴,控制评论的水平和力度是个什么情况。
就不是国内舆论环境能自由讨论的东西。
一边是燃油车断崖式降价,一边是新能源汽车花式涨价。
一降一涨之间,看似只是价格曲线的背道而驰,实则是中国汽车产业格局重新分配、阵营加速分化的鲜明注脚。
实际上,相较于燃油车们的降价求生,新能源车品牌的这轮涨价背后,对应的信号,却并完全是利好。
电动化时代,国内新能源赛道已经全面陷入了一个高强度内卷,行业迭代的速度和逻辑颠覆了传统。
新的迭代节奏下,主机厂似乎是照搬手机数码圈的极速更新模式,将过往数年一迭代的节奏,压缩为“一年一更新、两年一大改”。
基于此背景,市面上的新款车型、年度改款、定制款等层出不穷,续航、芯片算力、智能座舱、辅助驾驶等配置不断翻新......车企为了抢流量、争份额乃至制造话题热度,不断压缩产品迭代周期,开启了疯狂的上新竞速。
这场迭代竞速,在推动行业技术革新、产品升级的同时,也造成了消费者、车企甚至是全行业的三输困局,没有真正的受益者。
不仅是消费者陷入新的顾虑,在白热化的市场竞争中,被迫加速迭代的车企,承受着前所未有的经营压力。
而智能电动时代的迭代速度呈指数级爆发式增长,产品生命周期大幅缩水。每一款车型从前期研发投入到产线开模,从供应链适配到品控搭建等高额成本,必须在极短的迭代周期内快速收回,一旦产品更新滞后、配置跟不上市场节奏,就会迅速被新品淹没、淘汰出局。
在高频上新、强制迭代的背后,是车企持续攀升的研发成本、频繁切换的生产线、大量闲置的产能资源,无效内卷带来的资源浪费动辄数亿元,众多车企陷入上新难盈利、迭代即承压的困境,行业逐步陷入新车热度短命、迭代效益走低的怪圈。
燃油车降价,是为了留住最后的生存一亩三分地,而新能源车涨价,则是极致内卷环境下,谋求生机的艰难,而又充满不确定性的尝试。
新能源汽车渗透率突破62.5%的背后,是燃油车基本盘的持续萎缩;
碳酸锂价格一年暴涨167%、车规级存储芯片价格飙升180%,叠加“3个月死亡谷”般的产品热度衰减周期,让车企陷入“不换代没销量、频繁换代不赚钱”的两难。
今年1-4月,行业利润率仅3.4%,远低于工业平均6%的水平——规模效应的旧逻辑正在失效。
规模资本进入没有利润增长想象力的行业,是没有长期忠诚和稳定的说法的。
不仅仅是为了行业和品牌的生存,更是要稳住背后的资本信心,所以,想办法涨价,成了新能源车企们的必然选择。
这里也不需要唱多,为什么要暗戳戳的涨价,大家更好理解了吧?
图片来源:头条图库
3
趋势讨论:这轮盘桓于新旧类型车企之间的价格博弈,将走向何处?
仅从中国国内的乘用车市场现状来看,整个汽车市场已告别增量时代,新能源汽车扬起的增长曲线,本质上是攉取燃油车的基本盘而来。
燃油车的降价,是存量市场的被动防御。需求萎缩、库存高企、新能源替代加速,这些都使得燃油车不得不以价换量,用“骨折价”守住份额。
新能源汽车的涨价,则源于成长市场的主动修复。原材料成本高企、利润薄如蝉翼,车企借势实现价格整体回调,未免不是一个摆脱增收不增利泥沼的机遇。
看似相反的价格变动逻辑,实则均指向同一趋势:
新能源汽车正在掌握市场发展的话语权。
调价这种关键博弈手段的出现,现实如同一面镜子,照出了不同车企的生存底色。
无论是燃油车还是新能源汽车,那些拥有技术护城河、供应链掌控力和品牌溢价能力的企业,在价格变动中始终能够游刃有余、从容不迫。
而弱势品牌只能在涨跌夹缝中左右为难,最终可能黯然退场。
可以预见,这一轮价格重构将大大加速中国汽车行业的优胜劣汰。
有实力的车企,涨完价后销量依然坚挺,因为消费者愿意为技术、体验和服务埋单;
势单力薄的车企,即使降价也无人问津,甚至陷入“越降越卖不动”的负循环。
这里有一个情况值得重视,那就是国家层面,对于新能源车的政策,规则,补贴等等维度的长期倾斜,也从2026年,开始出现了明显的转变势头。
接下来,燃油车库存压力未消、新能源盈利难题未解,价格博弈不会戛然而止。
但是博弈和规则的环境变化,可能会让这场新旧交替的市场搏杀,变得更精彩:
从燃油车的角度,中国是全球无法割舍的成熟市场,最后的坚守,以及态度上的坚决,甚至是利润线上的让步决心,强度会超出预期,这对消费者和市场肯定是利好,但是油价走高的影响,不能被忽视;
而从新能源车车企和行业的角度来看,随着补贴退坡,油电同权推进等等的变化持续落地,原本抢占市场的很多现实优势就会消失,有些车企和品牌,能不能在一个相对公平的市场里面继续活下来,将成为后续最大的悬念。
老牌燃油车,赚了几十年的钱,短期断臂求生,放血坚守的耐力,不是开玩笑的;
而新能源车这边,特别是纯电赛道,大概率将出现不体面的退场了。
这就很有意思了:降价的老产物,不一定马上死,但是涨价不成功的新生代,说没就没。
这里不多不空,不吹不黑,说点务实的判断。
燃油车在中国被完全取代,全面退场,不能只听宣传和一些新能源车企的忽悠,短期内,至少5-10年,是没有这个可能的,几十年积累下来的品牌和系统,只是日子不好过,但不会猝死。
而且,中国以外,燃油车的市场依然还是主流,这不可否认。
新能源这边,2026年的这一轮洗牌,叠加燃油车的反扑,激烈程度,残酷程度,或将超出很多人的认知和想象力。
2008年金融危机,美国联邦政府注资498亿美元救助通用汽车。
不是因为通用值得救,是因为通用不能倒。它背后是几十万个工作岗位,是密歇根州的经济命脉,是无数个依赖汽车零部件生存的小城市。
中国的新能源车企同样如此。一家头部车企倒下,是地方政府无法承受的就业和经济代价。
这张护身符,是很多行业从来没有享受过的。
所以每家车企都说自己的实力吊炸天,但始终无法对谁伤筋动骨,因为一顿胖揍下来,自己虽然背着氧气瓶,但对手随身挂满了血瓶。
这个扭曲的资本博弈,实际上在2026年当下,已经没有什么继续下去的想象力了。
就算新能源车企背后有地方资本,国资成分的支撑,临界点一过,不管是外部刺破,还是内部放弃,亏钱的游戏从来不是经济社会的主旋律。
对于新能源车企来说,面对的盘子就这么大,同行的高迭代高效率内卷竞争就够头疼的了,现在燃油车的奋力反扑叠加,双重压力持续的情况下,一些车企和品牌,2026年注定就不容易了。
2026年,中国新能源车行业的洗牌之年,精彩大戏,大家不要错过。
写在最后:
回归消费和市场维度,该如何结合实际情况,做出优势决策?
回到现实来看,当下大家面对的是怎样一个市场情况?
燃油车降价求生,新能源车往周期电子产品高度迭代发展,压着成本线恶性内卷。
这就导致了对于老车主而言,车企过快的迭代,让手中车况完好的车辆快速贬值、配置落伍,无质量问题却要承受巨大的经济损失与心理落差;
对于潜在购车消费者而言,混乱的迭代节奏、频繁的新款更新,让大家陷入观望与麻木,不敢轻易入手新车,担心“提车即过时、买车即贬值”。
很现实,上游神仙打架的时候,肯定不是下游入场掏钱的好时机。
价格可以波动,但价值必须坚挺。
没有产品竞争力、没有品牌辨识度的企业,无论此刻是降价还是涨价,都将在市场格局日益清晰的过程中被无情淘汰。
“十五五”时期是中国迈向汽车强国的关键阶段,也必将是市场厮杀最为惨烈的阶段。那些能够在这场分化与重构中站稳脚跟的企业,才可能赢得下一个时代的船票。
所以,有用车需求的群体,当下最好的策略,是买不如租,不需要纠结燃油和新能源的选择,更不用担心自己的购车行为对应的贬值和售后风险这些烦恼。
国内租车这门生意,已经很成熟了,如果确实有用车,出行,通勤的硬需求,先租了体验,甚至长期租,不同阶段换着租,是最好的策略。
等上游博弈确定性出现,留下实力玩家再买。不是说消费者群体没有眼光,绝大多数人其实都是情绪动物,容易被营销和宣传给忽悠。
既然是经济社会,那最不应该有的行为,就是用自己的真金白银,去为情绪和信仰下注,而不是为实用和价值买单。
汽车这种大件耐用品消费,从来没有“绝对正确”的答案,只有“最适合”的选择。
油车不省油,但是技术成熟稳定,市场透明,应对极端环境和天气表现好;
电车省油,但是没有省钱的说法,很多东西,不成熟,迭代快,贬值更快,用车和驾驶体验是油车不能比的。
完全就不是一个时代的体验,完全就不是一类可以对比的产品了。
当下的关键,是谁也不能用自己的优势,去完全掐死对方。
那从终端来说,就是他们掐他们的,自己用最低的成本和责任去享受去使用就好。
一列地铁几千万成本打底,但是坐地铁,只要几元,就算有条件买地铁,那为什么不花小钱坐个够呢?
经济阵痛的特殊产业转型阶段,大家要对自己手上的真金白银,重视一点,总不会错。
消费是快乐的事情,千万不要因为自己的冲动,让这个快乐变成烦恼。
说明白了么?
以上。
文章为作者独立观点,不代表股票在线咨询_配资168网站_炒股配资观点
相关文章